A 25GLBADO jelű bevallás

A 25GLBADO jelű bevallás 2026. október 21-étől érhető el az Online Nyomtatványkitöltő Alkalmazásban (a továbbiakban: ONYA). A bevalláson a belföldi csoporttagok vagy az összes belföldi csoporttag nevében eljáró kijelölt helyi szervezetek elismert belföldi kiegészítőadóelőleg- (QDMTT-előleg), elismert belföldi kiegészítőadó- (QDMTT), elismert IIR-adó-, valamint elismert UTPR-adó-bevallási kötelezettségüket teljesíthetik.
A cikk célja egyrészt az űrlap bemutatása, különös tekintettel az előző évi, 24GLBADO jelű bevalláshoz képest bekövetkezett főbb változásokra, másrészt a kitöltéssel kapcsolatos egyéb fontos tudnivalók ismertetése.
1. A kötelezettségek teljesítésének határideje
A bevallás benyújtásának, valamint a fizetési kötelezettségek teljesítésének határideje a végső anyavállalat összevont (konszolidált) pénzügyi beszámolójában szereplő időszakhoz igazodik, mely a vállalatcsoport adóéve. Ezt az időszakot az űrlap Azonosító adatok menüpont Bevallás jellemzői mezőcsoportjában található „Végső anyavállalat konszolidált beszámolója szerinti adóév”mezőpárban kell feltüntetni.
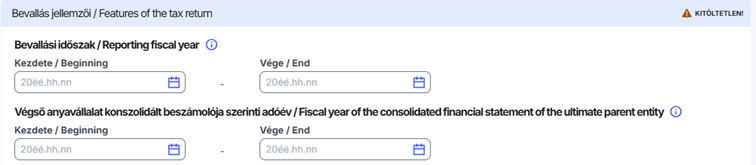
1. ábra: A Végső anyavállalat konszolidált beszámolója szerinti adóév mezőpár
A 2025. évi elismert belföldi kiegészítőadó-előlegről az elismert belföldi kiegészítő adóval érintett adóév utolsó napjától számított tizenegyedik hónap 20. napjáig kell bevallást benyújtani és a kötelezettséget megfizetni. Naptári évvel egyező konszolidált beszámolási időszak esetén a bevallási határidő 2026. november 20.
A globális minimumadószintet biztosító kiegészítő adókkal kapcsolatos elszámoló adóbevallást, adatszolgáltatást legkésőbb az adókötelezettséggel érintett adóév utolsó napjától számított 15 hónapon belül kell benyújtani és a kötelezettséget megfizetni. Naptári évvel egyező konszolidált beszámolási időszak esetén a bevallási határidő 2027. március 31.
Azok az adóalanyok, amelyeknek a 2025-ös adóéve átmeneti évnek tekintendő, a kiegészítő adóval kapcsolatos adóbevallást, adatszolgáltatást legkésőbb az adóév utolsó napját követő 18 hónapon belül nyújthatják be az állami adó- és vámhatósághoz és fizethetik meg kötelezettségüket. Naptári évvel egyező konszolidált beszámolási időszak esetén a határidő 2027. június 30.
Átmeneti évnek tekintendő az az első adóév, amelyben a multinacionális vállalatcsoport vagy a nagy méretű belföldi vállalatcsoport a 2023. évi LXXXIV. törvény (a továbbiakban: GloBE tv.) hatálya alá tartozik egy adott állam tekintetében.
2. A bevallás benyújtója
A globális minimumadószintet biztosító kiegészítő adókkal kapcsolatos bejelentési, bevallási és adófizetési kötelezettség részletes szabályairól szóló 4/2026. (I. 26.) NGM rendelet első alkalommal a 2025-ös adóévre alkalmazandó kötelezően. A jogszabály rendelkezései fontos változást vezetnek be a bevallás benyújtóinak szabályozására.
A bevallást továbbra is benyújthatják a belföldi csoporttagok vagy az összes belföldi csoporttag nevében eljáró kijelölt helyi szervezetek, azonban a 4/2026. (I. 26.) NGM rendelet 3. § (4) bekezdésének és a 4. § (3) bekezdésének értelmében az előlegbevallást és az elszámolóbevallást ugyanannak a kijelölt helyi szervezetnek kell benyújtania, mint amely a GloBE tv. 44. § (1) bekezdése szerinti bejelentést teljesítette. Jelenti ez azt is, hogy ha a bejelentést a belföldi vállalatcsoport tagjai egyedileg, belföldi csoporttagonként teljesítették, akkor az előlegbevallást és az elszámolóbevallást is csoporttagonként nyújthatják be.
Ha a GloBE tv. 44. § (1) bekezdése szerinti bejelentést teljesítő kijelölt helyi szervezet megváltozik, arról helyesbítő bejelentést kell benyújtani a változás bekövetkezésétől számított 90 napon belül, vagy az előlegbevallás, illetve az elszámolóbevallás benyújtási határidejéig, ha az korábbi időpont.
3. A QDMTT-előleg bevallásával kapcsolatos változás
A „Jelölje, ha a csoporttagokra ugyanazon mentességi ok áll fenn”mező kivezetésre került. Ha a 25GLBADO jelű bevallást az összes belföldi csoporttag nevében eljáró kijelölt helyi szervezet nyújtja be és az összes belföldi csoporttagra ugyanaz a mentességi ok vonatkozik, akkor a [QDMTT-ELO] mezőcsoportban az összes belföldi csoporttagra vonatkozó adatot fel kell tüntetni.
A bevallás gördülékeny kitöltése érdekében a „Mentességi nyilatkozat egységes választása”és a„Pénznemre vonatkozó választás”funkciómezők használhatók.
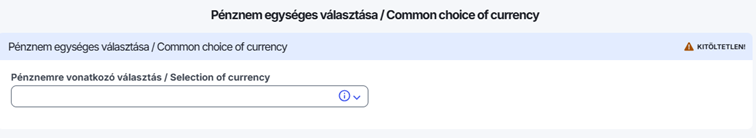
2. ábra: A Pénznem egységes választása mező
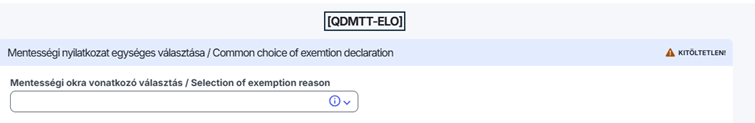
3. ábra: A [QDMTT-ELO] mezőcsoportra vonatkozó „Mentességi okra vonatkozó választás” mező
4. Keresőalkalmazás beépítése
A 25GLBADO jelű bevallás új, kitöltést segítő funkcióval bővült.
A [QDMTT-ELO], [QDMTT-ELSZ], [IIR], valamint az [UTPR] mezőcsoportok első mezőjébe – amely az adott csoporttag vagy anyavállalat adószáma – beépítettek egy keresőalkalmazást, amely a törzsadatok lekérdezésével beemeli a csoporttag vagy az anyavállalat nevét.
A kereső a csoporttag adószáma vagy az anyavállalat adószáma mezőben megjelenő nagyítóikonra kattintva használható. A bevallás megfelelő kitöltése érdekében a teljes adószámot be kell írni (törzsszám, áfakód, területi kód).
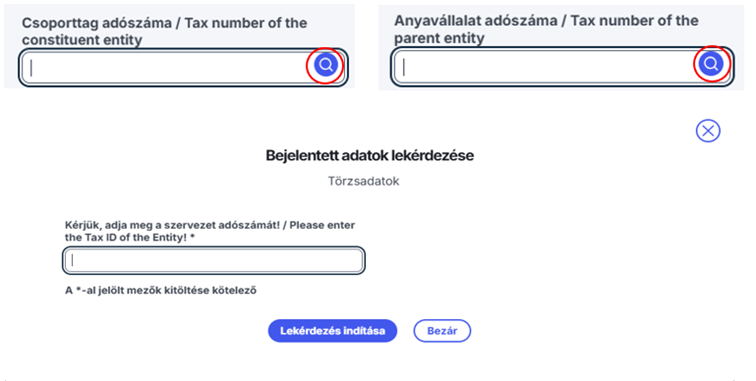
4. ábra: A keresőalkalmazás
5. Az elismert UTPR-adó bevallása
Az aluladóztatott kifizetések szabályát Magyarországon első alkalommal a 2024. december 31-ét követő adóévekre kell alkalmazni, így elismert UTPR-adót első ízben a 25GLBADO űrlapon lehet bevallani.
Az aluladóztatott kifizetések szabálya (UTPR) alapján a globális minimumadó hatálya alá tartozó multinacionális vállalatcsoportok magyarországi illetőségű csoporttagjainak kiegészítőadó-kötelezettsége keletkezhet, amennyiben a vállalatcsoport végső anyavállalata olyan, az Európai Unión kívüli államban rendelkezik illetőséggel, amely nem alkalmaz elismert jövedelem-hozzászámítási szabályt (IIR), vagy ha a végső anyavállalat kizárt szervezetnek minősül. Elismert UTPR-kötelezettség keletkezhet akkor is, ha a végső anyavállalat alacsony adóterhelésű, Európai Unión kívüli államban rendelkezik illetőséggel, figyelembe véve a törvényben meghatározott kivételeket.
A belföldi illetőségű csoporttagokhoz rendelt összeg bevallására az [UTPR] UTPR adókötelezettség és nyilatkozatok mezőcsoport szolgál. A mezőcsoport akkor tölthető ki, ha a Bevallás jellemzői mezőcsoport „Bevallás benyújtásának oka” mezőjében a 4 értéket választjuk.
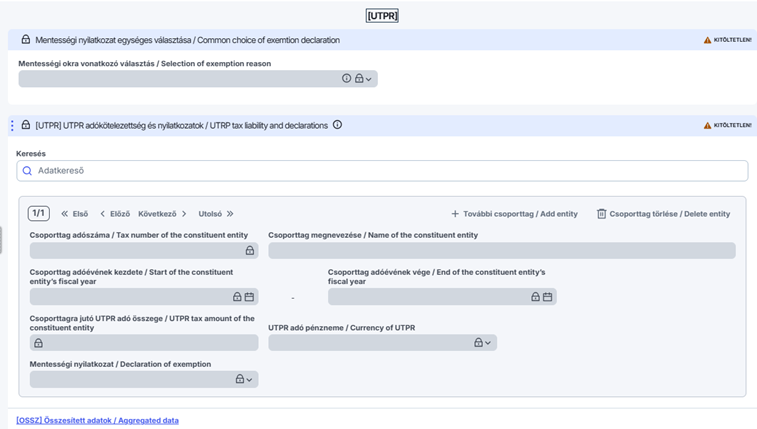
5. ábra: Az [UTPR] UTPR adókötelezettség és nyilatkozatok mezőcsoport
A 25GLBADO jelű űrlap képe, meződefiníciói és kitöltési útmutatója elérhető a NAV honlapján.[1]
[1] Megjelent a globális minimum-adószintet biztosító kiegészítő adók és az elismert belföldi kiegészítőadó-előleg bevallására szolgáló, 25GLBADO jelű űrlap az ONYA felületen – Nemzeti Adó- és Vámhivatal
Kapcsolódó cikkek
A NAV online szaklapja